FGTS na compra do imóvel: o teto subiu para R$ 2,25 milhões e isso muda a conta em Jundiaí e Itupeva
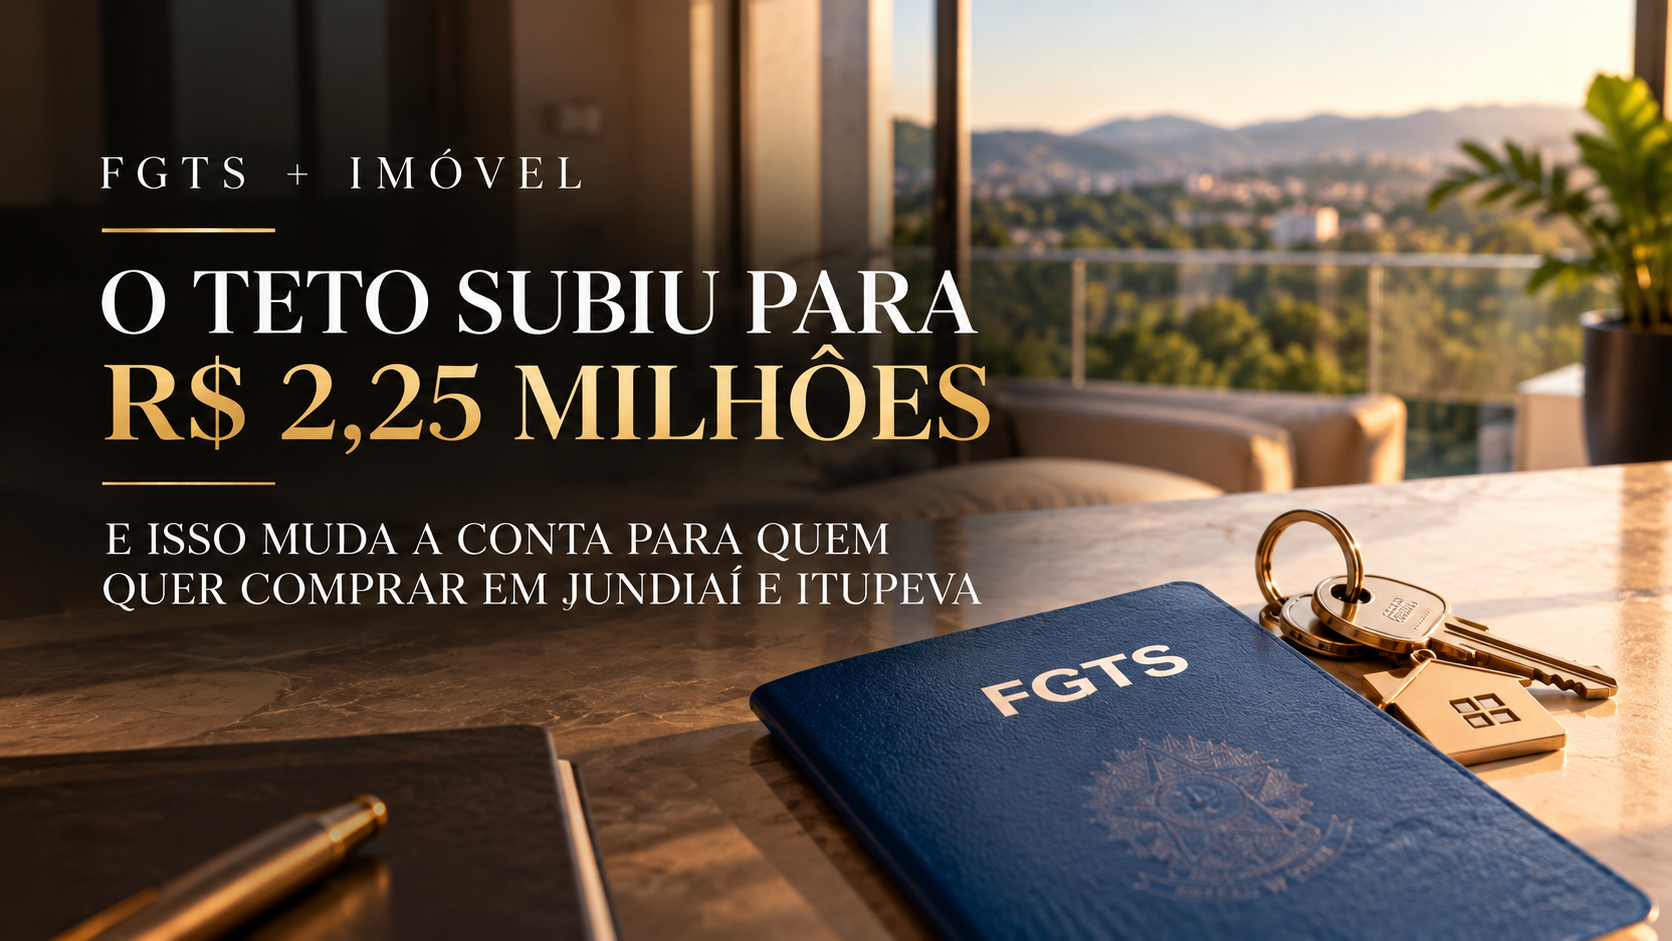
Se você guardou na memória que o FGTS só serve para imóvel de até R$ 1,5 milhão, a informação está desatualizada há quase um ano. Em outubro de 2025, o Conselho Monetário Nacional aprovou o Voto 64/2025–CMN elevando o limite máximo de avaliação do imóvel financiado dentro do Sistema Financeiro da Habitação (SFH) de R$ 1.500.000,00 para R$ 2.250.000,00. Em 26 de novembro de 2025, o Conselho Curador do FGTS acompanhou a mudança e liberou o uso do fundo nessa nova faixa, fechando o descompasso que deixava contratos recentes de fora. Para quem compra em Jundiaí e Itupeva — onde boa parte das casas em condomínio fechado circula exatamente nessa faixa de valor —, isso significa saldo de FGTS disponível em negócios que antes ficavam de fora da regra. Abaixo, o que mudou, o que continua valendo e como isso se encaixa no cenário de Selic a 13,75% ao ano.
O que mudou, exatamente
São duas decisões encadeadas, e vale separar uma da outra:
- Conselho Monetário Nacional, outubro de 2025. O Voto 64/2025–CMN atualizou o limite máximo do valor de avaliação do imóvel financiável no SFH, de R$ 1.500.000,00 para R$ 2.250.000,00. O SFH é o arcabouço que organiza o crédito habitacional com recursos do FGTS e da poupança — é esse teto que define se um imóvel entra ou não nas regras mais favoráveis de financiamento.
- Conselho Curador do FGTS, 26 de novembro de 2025. O colegiado alinhou as regras do fundo ao novo teto, liberando o uso do saldo em imóveis de até R$ 2,25 milhões e resolvendo a situação de contratos assinados entre junho de 2021 e 9 de outubro de 2025, que estavam presos ao limite antigo.
O ponto prático: o teto não é um valor de financiamento, é um valor de avaliação do imóvel. Quem decide quanto vale o imóvel para esse efeito é o laudo do banco, não o preço do anúncio — e essa diferença é a que mais derruba negócio na reta final.
Por que isso pesa mais em Jundiaí e Itupeva do que na média
A faixa entre R$ 1,5 milhão e R$ 2,25 milhões é justamente onde se concentra parte relevante do produto de condomínio fechado da região — casas térreas e sobrados em Jundiaí, Itupeva e cidades vizinhas. Até outubro de 2025, um comprador com dez ou quinze anos de carteira assinada e saldo acumulado não podia usar aquele dinheiro se o imóvel escolhido passasse de R$ 1,5 milhão: precisava de entrada integralmente em recursos próprios ou migrava para a Carteira Hipotecária, fora do SFH, com condições diferentes.
Com o teto em R$ 2,25 milhões, esse saldo volta para dentro da negociação. Três coisas mudam: a entrada fica mais fácil de montar, a parcela cai porque o valor financiado é menor, e a aprovação melhora porque a relação entre financiamento e valor do imóvel fica mais confortável para o banco. Vale olhar o que está disponível hoje em casas em condomínio em Itupeva e em casas em condomínio no Medeiros, em Jundiaí com essa régua nova na cabeça.
As regras que não mudaram
O teto subiu, mas o resto do filtro continua rigoroso. As condições gerais para usar o FGTS na aquisição de imóvel residencial são, em resumo:
- Tempo de FGTS: no mínimo 3 anos de trabalho sob o regime do FGTS, somados — não precisam ser consecutivos nem no mesmo empregador.
- Não ter outro imóvel residencial no mesmo município ou na mesma região metropolitana onde pretende comprar, nem na cidade onde trabalha. É aqui que mora a maior parte das recusas.
- Não ter financiamento ativo no SFH em qualquer parte do país.
- Imóvel urbano, residencial e para moradia própria. Terreno sem construção, imóvel comercial, rural, reforma, material de construção e compra em nome de terceiro estão fora.
- Imóvel no Brasil, com matrícula regular e sem pendências que travem o registro.
- Intervalos entre usos: há prazos mínimos entre uma utilização e a seguinte — mais longos para nova aquisição, mais curtos para amortização. O prazo exato precisa ser confirmado no banco antes de estruturar a proposta.
Um detalhe que muita gente descobre tarde: imóvel sem matrícula individualizada ou com regularização pendente não financia e, por consequência, não aceita FGTS. Se é o seu caso como vendedor, a conversa começa pela documentação, não pelo preço.
Três usos do FGTS — e dois deles quase ninguém lembra
1. Entrada na compra
O uso mais conhecido. O saldo entra como recursos próprios na composição da entrada, reduzindo o valor financiado. Como a entrada mínima costuma ficar na casa de 20% do valor do imóvel, o FGTS é frequentemente a peça que fecha essa conta.
2. Amortização do saldo devedor
Quem já tem financiamento ativo pode aplicar o saldo para abater o saldo devedor, respeitando o intervalo mínimo entre utilizações. O efeito é escolhido na hora: reduzir o prazo mantendo a parcela, ou reduzir a parcela mantendo o prazo. Em cenário de juros ainda altos, amortizar é um dos movimentos de maior retorno líquido disponível para a maioria das famílias — melhor, em geral, do que deixar o saldo rendendo no próprio fundo.
3. Pagamento de parcelas
Existe a possibilidade de usar o saldo para quitar parte das prestações por um período contínuo de 12 meses, renovável. É um instrumento de alívio de fluxo de caixa — útil em perda de renda ou em transição de emprego, pouco usado porque pouca gente sabe que existe.
O cenário de juros em outubro de 2026
O Copom reduziu a Selic para 13,75% ao ano em 16 de setembro de 2026, a sexta queda consecutiva no ano — a taxa começou 2026 em 15% (reunião de 28 de janeiro) e passou por 14,75%, 14,50%, 14,25% e 14% antes de chegar ao patamar atual. A próxima reunião está marcada para 3 e 4 de novembro de 2026. Do lado da inflação, o IPCA acumulado em 12 meses estava em 4,22% até agosto de 2026, divulgado pelo IBGE em 11 de setembro, com variação mensal de -0,32% no mês.
No crédito direcionado, o Minha Casa Minha Vida teve limites ampliados ao longo de 2026: a Faixa 3 atende renda familiar até R$ 9.600 com teto de imóvel de R$ 400 mil, e a Faixa 4 — a faixa de classe média — atende renda até R$ 13.000 com teto de R$ 600 mil. São duas réguas diferentes da do SFH: o MCMV define quem entra em condições subsidiadas ou com juros reduzidos; o teto de R$ 2,25 milhões define até onde o FGTS pode ser usado dentro do sistema.
Análise, não previsão. Selic em queda e teto do SFH mais alto ampliam a capacidade de pagamento e o conjunto de imóveis elegíveis — isso é mecânica de crédito, não garantia de valorização. Nenhum dado acima permite projetar percentual de alta de preço em Jundiaí ou Itupeva, e qualquer número nesse sentido seria chute. O que se pode afirmar é que a janela de uso do FGTS está mais larga do que em 2024, e que decisão de Copom muda condição de crédito, não muda o valor do seu imóvel.
O outro lado da equação: a oferta na região
Em 26 de maio de 2026, a Prefeitura de Jundiaí divulgou um levantamento que encontrou 29.301 unidades habitacionais aprovadas, pré-aprovadas ou em análise no município e ainda não construídas — 14.202 já aprovadas ou pré-aprovadas e 15.099 em processo. Em 30 de julho de 2026, a Tribuna de Jundiaí noticiou que a administração suspendeu temporariamente novas aprovações para fazer um diagnóstico de infraestrutura por região — água, mobilidade, saúde, educação e outros serviços —, com audiências públicas e reuniões com conselhos municipais previstas entre setembro e outubro de 2026.
É informação de planejamento, não de preço, mas importa para quem decide entre comprar pronto agora ou esperar lançamento: oferta aprovada não é oferta entregue, e revisão de regra urbanística tende a alongar prazo de entrega, não a encurtar. Para quem tem FGTS na mão e pressa de morar, o estoque pronto — de apartamentos em Jundiaí a casas em Jundiaí — é o que responde no prazo de um financiamento.
Quando o FGTS não resolve — e a permuta resolve
Há um caso muito comum na região que o FGTS não cobre: o proprietário que já tem imóvel e quer trocar de padrão. Se você já possui residência no município, a regra de "não ter outro imóvel residencial" bloqueia o uso do saldo na nova compra. É exatamente nesse ponto que a permuta de imóveis entra como alternativa estruturada: o imóvel atual é avaliado e usado como parte do pagamento, reduzindo ou eliminando a necessidade de financiamento e de entrada em dinheiro.
O mesmo vale para quem tem terreno em Jundiaí parado: terreno sem construção não aceita FGTS, mas pode entrar numa permuta por unidade pronta. E para quem está em transição — vendeu, ainda não comprou — a locação em Jundiaí costuma ser a ponte que evita decisão apressada.
Checklist antes de simular
- Confirme o saldo e o tempo de FGTS no aplicativo do fundo — 3 anos somados é o piso.
- Confira se existe imóvel residencial no seu nome no município, na região metropolitana ou na cidade onde você trabalha.
- Verifique se há financiamento ativo no SFH em seu nome em qualquer banco.
- Peça a matrícula atualizada do imóvel pretendido e confira averbação da construção.
- Leve a simulação a mais de um banco: o teto do SFH é regra geral, mas taxa, prazo e avaliação variam por instituição.
- Separe os custos que não entram no financiamento: ITBI, registro e escritura. É o item mais subestimado da conta.
Este conteúdo é informativo e não substitui orientação de contador, advogado ou do gerente responsável pela sua operação de crédito. Regras do FGTS, do SFH e do Minha Casa Minha Vida mudam por norma e devem ser confirmadas na instituição financeira antes da assinatura de qualquer proposta.
Fale com a gente
Se você tem saldo de FGTS e quer saber quais imóveis da região cabem na sua simulação — ou se já tem imóvel e a permuta faz mais sentido que o financiamento —, a Marcello & Oliveira faz o estudo gratuito de viabilidade: avaliação do seu imóvel atual, verificação documental e simulação com os cenários de crédito disponíveis hoje. Para quem está do lado da venda, a avaliação gratuita começa pela matrícula, porque é ela que define se o seu imóvel aceita comprador com FGTS. Veja o que está disponível em São Venâncio, em Itupeva, e fale com um especialista da equipe. Para a decisão de localização, vale ler também nosso artigo sobre o Trem Intercidades e os impactos na região.
Fontes
- Banco Central do Brasil — Voto 64/2025–CMN, outubro de 2025: atualização do limite máximo de avaliação do imóvel no SFH de R$ 1.500.000,00 para R$ 2.250.000,00. normativos.bcb.gov.br
- Conselho Curador do FGTS — decisão de 26/11/2025 liberando o uso do fundo para imóveis de até R$ 2,25 milhões, noticiada em 27/11/2025 (Poder360 / Investing Brasil).
- Prefeitura de Jundiaí — "Jundiaí planeja o futuro diante de mais de 29 mil unidades habitacionais já aprovadas ou em processo", 26/05/2026: 29.301 unidades (14.202 aprovadas ou pré-aprovadas e 15.099 em processo). jundiai.sp.gov.br
- Tribuna de Jundiaí — "Jundiaí vai avaliar infraestrutura dos bairros antes de retomar a aprovação de novos empreendimentos", 30/07/2026.
- Copom / Banco Central — Selic a 13,75% ao ano definida na reunião de 16/09/2026; próxima reunião em 3 e 4 de novembro de 2026.
- IBGE — IPCA de agosto de 2026, divulgado em 11/09/2026: -0,32% no mês e 4,22% em 12 meses.
- Minha Casa Minha Vida — limites por faixa vigentes em 2026: Faixa 3 até R$ 9.600 de renda e teto de imóvel de R$ 400 mil; Faixa 4 até R$ 13.000 de renda e teto de R$ 600 mil (guia CNN Brasil, 24/04/2026, e blog Direcional, atualizado em 20/08/2026).
- Condições operacionais de uso do FGTS (tempo de vínculo, restrições de propriedade, modalidades de amortização e pagamento de parcelas): compilação de materiais sobre as normas da Caixa Econômica Federal, atualizada em 11/09/2026. A página oficial da Caixa sobre utilização do FGTS na casa própria não pôde ser consultada na apuração deste texto — confirme cada condição diretamente no banco.